Davivienda

- 388.00 Reseñas
- 4,8
- Descargas
- 5.000.000+
Nuestra opinión sobre Davivienda de Appgk
Cuando una aplicación bancaria concentra pagos, transferencias y decisiones de crédito, la confianza no se gana únicamente con una pantalla bonita. Yo la evalúo por algo más práctico: qué controles encuentro, qué decisiones puedo tomar por mi cuenta y qué tan claro resulta el momento en que la aplicación solicita una acción sensible. En ese sentido, Davivienda me parece una herramienta financiera completa para clientes del banco, aunque no una solución universal para cualquiera que solo quiera consultar gastos.
La aplicación pertenece a la categoría de finanzas y está desarrollada por BANCO DAVIVIENDA S.A. Su propuesta reúne la gestión cotidiana del dinero con pagos y acceso a productos de crédito desde el móvil. Es gratuita, tiene clasificación PEGI 3 y funciona desde Android 8.0. La versión que estoy considerando es la 8.1.1, un detalle importante para quien quiera comprobar la compatibilidad antes de instalarla.
Su popularidad también ayuda a ponerla en contexto: mantiene un promedio de 4,8 sobre 5 y supera los 5 millones de instalaciones. Es una señal de adopción amplia, no una garantía de que cada usuario tendrá la misma experiencia. En una app financiera, el teléfono, la conexión, el tipo de cuenta y la familiaridad con los trámites pesan tanto como la interfaz.
Cómo se siente usar Davivienda cuando el dinero exige atención
Una entrada directa a las tareas que realmente importan
Lo que más valoro de una aplicación bancaria es que me permita resolver una operación sin convertirla en una búsqueda. Davivienda está planteada para consultar la situación financiera, realizar pagos y explorar créditos desde un mismo espacio. Esa combinación tiene sentido para quien ya utiliza los servicios del banco y quiere reducir la dependencia de una oficina o de varios canales separados.
Lo mejor de Davivienda
Aspectos que debes tener en cuenta sobre Davivienda
En mi experiencia, el valor no está solo en “tener el banco en el celular”, sino en poder pasar de una consulta a una decisión. Puedo revisar mi panorama antes de pagar, pensar si una compra debe salir de mis recursos disponibles o considerar una alternativa de financiación. Esa continuidad resulta más útil que una aplicación limitada a mostrar saldos.
También conviene entender el alcance con realismo. No la elegiría como primera opción si busco una herramienta independiente para reunir cuentas de distintos bancos, clasificar automáticamente todos mis gastos o llevar un presupuesto doméstico con mucha profundidad. Su centro de gravedad es la relación con Davivienda, no la administración neutral de toda mi vida financiera.
Noticias y artículos relacionados con Davivienda
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
El primer filtro: saber con quién estoy tratando
En servicios financieros, comprobar el desarrollador antes de instalar es una costumbre sencilla que evita errores. Aquí aparece BANCO DAVIVIENDA S.A., algo que me da un punto de referencia claro frente a aplicaciones imitadoras o herramientas de terceros que intentan parecer oficiales. Yo revisaría ese dato directamente en la tienda y mantendría el sistema operativo actualizado antes de iniciar sesión.
La clasificación PEGI 3 indica que la aplicación está dirigida a un público general, pero esa etiqueta no significa que las operaciones sean sencillas para todos. Una transferencia, un pago o una solicitud de crédito tienen consecuencias reales aunque la interfaz sea apta para cualquier edad. Por eso, la edad de acceso y la responsabilidad financiera son asuntos distintos.
¿No quieres leer la reseña completa?
El hecho de que sea gratuita también necesita una lectura cuidadosa. No pagar por descargarla no elimina posibles condiciones propias de los productos bancarios, ni convierte automáticamente un crédito en una opción conveniente. Yo separaría siempre el coste de la aplicación de los costes, requisitos y compromisos asociados a cada servicio que se gestione dentro de ella.
Controles que conviene revisar antes de operar
Mi recomendación es no empezar por una transferencia. Primero dedicaría unos minutos a recorrer las áreas de cuenta, pagos y crédito para entender qué aparece en cada una. Este pequeño reconocimiento reduce el riesgo de tocar una opción equivocada cuando voy con prisa, especialmente si hay varias cuentas, obligaciones pendientes o beneficiarios con nombres parecidos.
Capturas de pantalla
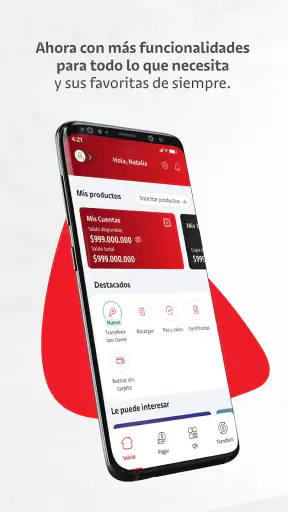
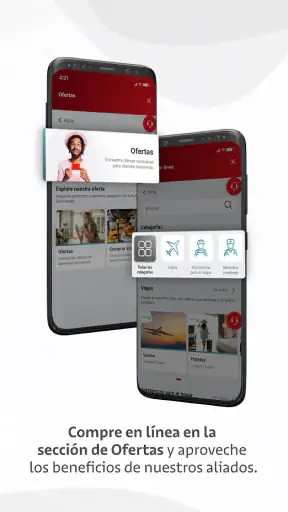
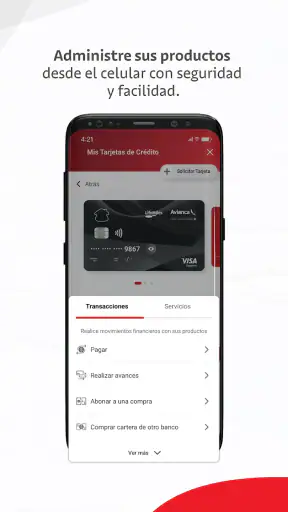
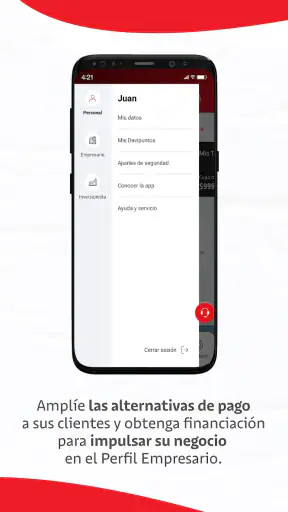
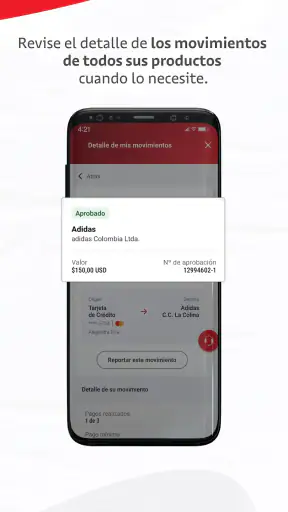
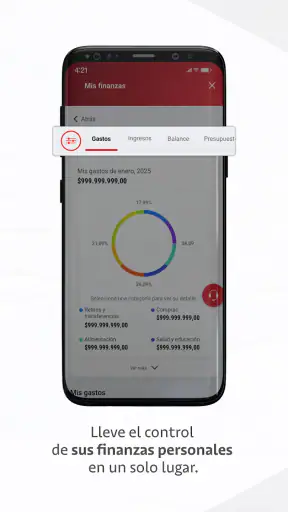
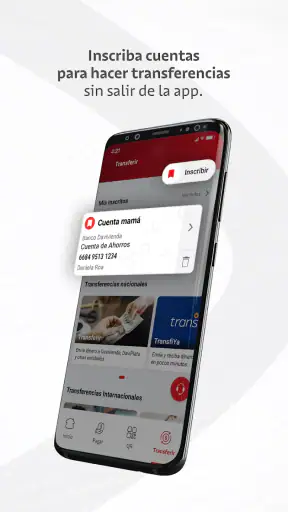
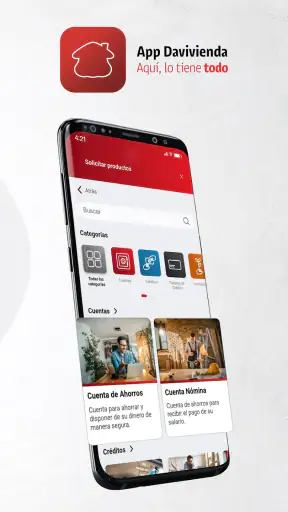
Antes de confirmar cualquier movimiento, comprobaría tres elementos: el producto o cuenta de origen, el destinatario y el importe. Parece básico, pero en el móvil una pantalla pequeña y una notificación interrumpiendo la sesión pueden hacer que una revisión sea demasiado rápida. La mejor protección cotidiana es convertir la confirmación en una pausa deliberada, no asumir que el último botón solo sirve para avanzar.
También revisaría qué opciones de seguridad y control aparecen en mi sesión, sin activar nada de manera automática ni compartir códigos con otra persona. Si el teléfono es familiar o se usa para trabajo y banca al mismo tiempo, mantendría una separación clara entre las notificaciones financieras y las conversaciones habituales. La privacidad práctica depende tanto de la configuración del dispositivo como de la aplicación.
Un punto que me parece especialmente importante es la recuperación del acceso. Antes de necesitarla, conviene saber qué camino ofrece la aplicación para volver a entrar, qué datos solicita y cuándo sería necesario contactar con el banco. Si cambio de número, pierdo el móvil o sustituyo el equipo, no esperaría al momento de urgencia para descubrir cómo funciona ese proceso.
Los momentos sensibles no deben resolverse con prisa
Las funciones de pago son probablemente las que más valor aportan en el día a día, pero también las que exigen más concentración. Imagino una situación muy común: estoy en una tienda, necesito pagar una factura antes de que cierre el plazo y abro la aplicación mientras recibo mensajes. En ese escenario, la rapidez ayuda, pero una lectura incompleta del destinatario puede costar más que los segundos ahorrados.
Yo prepararía la operación antes de estar bajo presión. Tendría a mano la referencia necesaria, confirmaría que el comercio o persona corresponde al pago y revisaría el importe final. Después guardaría el comprobante en un lugar que pueda localizar, sobre todo si la operación está vinculada con una devolución, una inscripción o una fecha límite.
Para transferencias frecuentes, una rutina útil es revisar el historial después de cada movimiento, no solo el saldo. El saldo responde cuánto queda; el historial ayuda a verificar qué ocurrió. Esa diferencia es importante cuando existen pagos programados, compras recientes o movimientos que todavía no recuerdo con precisión.
El área de créditos merece todavía más calma. Que una aplicación permita gestionar o explorar financiación resulta cómodo, pero la comodidad puede empujarme a aceptar una cantidad sin comparar el compromiso completo. Yo usaría esa sección para informarme y organizar una decisión, nunca como sustituto de leer las condiciones, valorar mi capacidad de pago y comparar con otras alternativas disponibles.
Qué significa tener capacidad de elección
Una buena experiencia financiera no consiste en que la aplicación decida por mí. Consiste en que me deje consultar, revisar y confirmar con suficiente claridad. En Davivienda, la posibilidad de reunir gestión financiera, pagos y créditos puede darme más autonomía porque no necesito cambiar constantemente de canal para comenzar una tarea.
Pero la autonomía también implica saber cuándo detenerse. Si una pantalla presenta una oferta de crédito y yo solo quería consultar mis productos, no seguiría avanzando por curiosidad. Leer cada paso antes de aceptar es especialmente importante cuando una acción puede crear una obligación, cambiar una configuración o iniciar una solicitud.
Me gusta pensar en la aplicación como un panel de control, no como un asesor que conoce mis prioridades. Puede facilitar el acceso a opciones del banco, pero la decisión sobre gastar, transferir o financiar sigue siendo mía. Esa actitud evita que una interfaz rápida convierta una posibilidad disponible en una decisión impulsiva.
Privacidad: dónde pongo mi atención
En una aplicación de finanzas, la privacidad no se limita a preguntar si la app parece confiable. Yo observo qué información aparece en pantalla cuando estoy rodeado de gente, qué muestran las notificaciones y si dejo el teléfono desbloqueado sobre una mesa. Un aviso con detalles de una transferencia o de un producto financiero puede revelar más de lo que deseo, incluso sin abrir la aplicación.
Por eso ajustaría las vistas previas de notificaciones desde el propio teléfono si comparto espacio con otras personas. También evitaría iniciar sesión en dispositivos prestados y cerraría la sesión o bloquearía el equipo cuando termine. Son decisiones visibles y bajo mi control, y no dependen de interpretar promesas publicitarias.
Otro momento delicado aparece al contactar con supuestos representantes del banco. Nunca entregaría claves, códigos de confirmación ni datos completos porque alguien me lo pida por una llamada o un mensaje. Si una operación parece extraña, entraría por el canal oficial que ya conozco en lugar de seguir instrucciones recibidas en una conversación inesperada.
La instalación merece el mismo cuidado. Comprobar el nombre del desarrollador, descargar desde la tienda oficial y revisar que el teléfono sea compatible son pasos simples. Si una copia solicita acciones extrañas o intenta desviar la instalación, la descartaría. En banca móvil, la autenticidad del punto de partida es parte de la seguridad.
Fortalezas frente a las alternativas habituales
Comparada con acudir a una oficina para cada gestión, la aplicación ofrece una ventaja evidente: puedo iniciar tareas desde donde estoy y consultar mis productos sin depender de un horario presencial. Frente a una plataforma bancaria limitada a saldos, su combinación de pagos y crédito resulta más amplia. Y frente a una billetera digital independiente, tiene sentido para quien quiere mantener la relación con su banco en un solo lugar.
La comparación cambia si mi prioridad es controlar gastos de varias entidades. En ese caso, una herramienta especializada en presupuestos o agregación puede ser más adecuada, siempre que entienda sus propios accesos y prácticas de datos. Davivienda me parece más lógica cuando la mayoría de mis operaciones ya pasan por el banco y quiero reducir el número de aplicaciones que uso para ellas.
También preferiría una alternativa distinta si necesito una experiencia muy guiada para aprender finanzas desde cero. La aplicación puede facilitar operaciones, pero facilidad no equivale necesariamente a educación. Una persona que todavía no distingue entre pagar con saldo y asumir un crédito debería apoyarse en información adicional antes de tomar decisiones importantes.
Lo que puede generar fricción
La amplitud de funciones puede tener un coste: encontrar la opción correcta requiere conocer la lógica del banco. Alguien que solo quiere hacer una consulta rápida puede sentirse rodeado de productos, pagos y posibilidades de financiación. Yo no interpretaría esa variedad como un defecto absoluto, pero sí como una razón para explorar la interfaz con calma la primera vez.
La dependencia del móvil también es una limitación real. Si el teléfono tiene poca batería, una conexión inestable o problemas de acceso, una tarea urgente puede complicarse. Por eso no dejaría un pago importante para el último minuto. La aplicación agiliza el proceso, pero no elimina los imprevistos del dispositivo ni de la red.
Otra posible fricción es emocional: tener el crédito al alcance puede hacer que financiar parezca más sencillo de lo que realmente es. La interfaz puede acercarme a una opción; no puede decidir si esa obligación encaja con mis ingresos. En este punto, la prudencia del usuario importa tanto como el diseño de la herramienta.
Finalmente, una valoración alta no sustituye mi propia comprobación. La aplicación registra un promedio de 4,8 con alrededor de 340 mil valoraciones, pero una cifra colectiva no responde si el flujo que necesito será cómodo en mi caso. Yo usaría esa señal para considerarla, no para dejar de revisar compatibilidad, controles y hábitos de seguridad.
Para quién la recomendaría y para quién no
La recomendaría a clientes de Davivienda que quieren consultar su situación financiera, pagar desde el móvil y tener a mano opciones de crédito sin alternar entre demasiados canales. También puede encajar con quien valora hacer una operación cotidiana fuera de una oficina y está dispuesto a revisar cada confirmación con atención.
No la recomendaría como única herramienta a quien busca una visión consolidada de varias entidades, un sistema avanzado de presupuesto o una experiencia centrada exclusivamente en educación financiera. Tampoco la instalaría en un teléfono compartido sin antes ordenar las notificaciones y el acceso del dispositivo.
Para una persona mayor o poco habituada a la banca móvil, la decisión dependería de si cuenta con ayuda inicial y de si entiende cada paso antes de confirmar. La clasificación PEGI 3 habla de edad, no de complejidad financiera. En ese caso, empezaría con consultas y tareas pequeñas, y dejaría los créditos para después de comprender bien el funcionamiento.
Mi forma de empezar sin perder el control
Yo seguiría un proceso gradual. Primero instalaría la aplicación desde la tienda oficial y confirmaría que el desarrollador sea BANCO DAVIVIENDA S.A. Después revisaría el acceso, las secciones disponibles y las notificaciones, sin realizar todavía una operación de importe relevante. Esa primera sesión sirve para familiarizarme con el entorno y detectar cualquier dato que deba actualizar.
Luego probaría una consulta y revisaría cómo se presenta el historial. Si necesito pagar, prepararía la información con antelación y comprobaría el destinatario antes de confirmar. Tras la operación, conservaría el comprobante y verificaría que el movimiento aparezca correctamente. Este método puede parecer lento, pero crea una rutina que después vuelve más segura la rapidez.
Para el crédito, me detendría en el momento informativo. Compararía el compromiso con mi presupuesto, leería las condiciones que se muestran y evitaría aceptar durante una compra impulsiva o una emergencia emocional. Si no entiendo una parte, buscaría aclaración por un canal oficial antes de continuar.
En conjunto, Davivienda me parece una aplicación bancaria sólida para quien ya forma parte de su ecosistema y quiere centralizar tareas habituales. Su alta adopción y su promedio de 4,8 explican por qué llama la atención, pero mi recomendación no se basa solo en esas cifras. Se basa en que reúne consultas, pagos y crédito en una experiencia que puede resultar práctica cuando el usuario mantiene el control.
Mi veredicto es favorable, con una condición clara: usarla como una herramienta de gestión, no como un piloto automático para el dinero. Me parece una buena elección para operaciones cotidianas, siempre que revise destinatarios, comprobantes, notificaciones y condiciones de financiación. Si necesito independencia respecto de un solo banco o un presupuesto multiplataforma, elegiría otra categoría de aplicación. Para el cliente de Davivienda que busca resolver más desde el teléfono y actuar con atención, sí la recomendaría.
Preguntas frecuentes sobre Davivienda
¿Qué es Davivienda y para qué sirve su aplicación móvil?
Davivienda es una entidad financiera que ofrece productos como cuentas, tarjetas, créditos y servicios de banca digital. Su aplicación móvil permite consultar saldos y movimientos, realizar transferencias, pagar facturas, gestionar tarjetas y revisar información de productos desde el teléfono. Las funciones disponibles pueden variar según el país, el tipo de cuenta y las actualizaciones de la plataforma.
¿Cómo puedo registrarme o iniciar sesión en la app de Davivienda?
Para utilizar la aplicación normalmente debes ser cliente de Davivienda y completar un proceso de registro con tus datos personales, información del producto financiero y mecanismos de verificación. Después podrás acceder mediante credenciales, clave, código de seguridad o métodos biométricos compatibles. Es importante descargar la app únicamente desde Google Play o App Store y mantener tus datos de acceso en privado.
¿Es segura la aplicación de Davivienda para hacer operaciones bancarias?
La aplicación incorpora medidas de seguridad habituales en la banca móvil, como autenticación, validación de identidad, cifrado de comunicaciones y, en algunos dispositivos, acceso mediante huella o reconocimiento facial. Aun así, la seguridad también depende del usuario: evita redes Wi-Fi públicas, no compartas códigos, activa el bloqueo del teléfono y verifica siempre el destinatario antes de confirmar una transferencia o pago.
¿Qué operaciones puedo realizar desde Davivienda móvil?
Dependiendo de tu ubicación y de los productos contratados, puedes consultar saldos, revisar extractos y movimientos, transferir dinero, pagar servicios, administrar tarjetas, solicitar algunos productos y localizar oficinas o cajeros. Algunas operaciones pueden tener límites, requisitos de autenticación o comisiones. Antes de confirmar una transacción, revisa cuidadosamente los valores, las cuentas de destino y las condiciones mostradas.
¿Qué debo hacer si la aplicación de Davivienda no funciona o no puedo acceder?
Si la app presenta errores, comprueba primero tu conexión a internet, actualiza la aplicación y reinicia el dispositivo. También conviene verificar que el sistema operativo sea compatible y que la fecha y hora estén configuradas automáticamente. Si olvidaste tus credenciales, utiliza los canales oficiales de recuperación. Para bloqueos, transacciones desconocidas o problemas persistentes, contacta directamente con el soporte oficial de Davivienda.